Assurance véhicule utilitaire pas chère : comment négocier ?
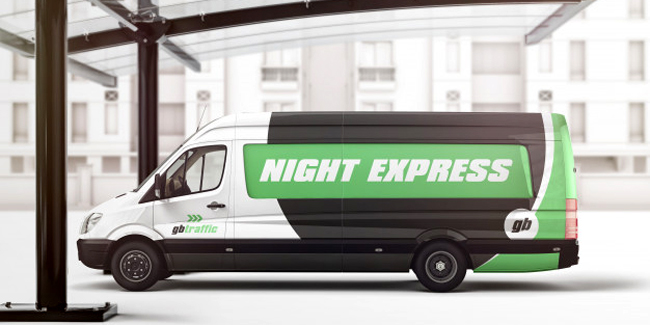
Certains professionnels ont besoin d’un véhicule utilitaire pour se déplacer afin de pouvoir effectuer leur activité dans de bonnes conditions. Il leur faut donc opter pour un contrat d’assurance Auto adapté à leur situation. Comment assurer son véhicule utilitaire et trouver les solutions pour négocier son contrat et son tarif ?
Quelle assurance Auto pour un utilitaire ?
Pour pouvoir circuler à bord de son véhicule utilitaire en toute légalité, il faut absolument être assuré. L’idéal est de choisir le contrat qui couvre le mieux possible en cas de sinistre. Que ce soit un véhicule destiné à un professionnel ou à un particulier, il convient de choisir celui qui correspond le mieux à ses besoins. Si le véhicule utilitaire n’est pas prévu pour un usage professionnel, la souscription d’une assurance Auto standardisée avec des garanties similaires que celles s’appliquant aux véhicules de tourisme suffit. Il peut s’agir de l’une ou l’autre des formules suivantes :
- La formule au Tiers : c’est la garantie minimum souscrite et qui inclut obligatoirement la responsabilité civile.
- La formule intermédiaire : elle inclut la responsabilité civile, le vol, l’incendie, les catastrophes naturelles, le bris de glace, la garantie Assistance en cas de panne et la Protection juridique.
- La formule Tous Risques : c’est une formule complète qui couvre les risques contenus dans les contrats au Tiers et intermédiaire mais en plus tous accidents, les objets transportés, la garantie financière et le prêt d’un véhicule.
Comment choisir un contrat d’assurance pour véhicule utilitaire ?
Le contrat doit répondre à la fois aux besoins et convenir au budget que l’on peut consacrer à son assurance Auto. Quelle que soit la formule que l’on envisage, il est important d’analyser préalablement les points suivants.
- La franchise en cas de sinistre responsable qui est à la charge de l’assuré.
- Le plafond d’indemnisation qui est le montant maximum pris en charge par la compagnie en cas de sinistre.
- La nature et l’étendue des garanties.
- Les exclusions.
- Les restrictions.
Les conditions générales varient d’un contrat à l’autre. Il faut donc les consulter scrupuleusement avant de s’engager.
Quel est le coût d’une assurance véhicule utilitaire ?
Le tarif d’un contrat assurance destiné à couvrir une fourgonnette ou une camionnette dépend des facteurs suivants :
- Le modèle du véhicule,
- La valeur de l’utilitaire,
- L’âge du véhicule,
- L’usage (transport, livraisons…),
- La formule choisie,
- Le lieu de stationnement (Parking privé ou public, rue…),
- La zone géographique,
- Les aménagements,
- La nature des marchandises transportées.
Chaque compagnie d’assurance est libre d’appliquer ses propres tarifs. Pour obtenir un prix précis, il est conseillé de demander plusieurs devis notamment par le biais d’un comparateur d’assurances Auto en ligne, outil facile à utiliser, efficace, gratuit et sans engagement. Cela permet de bien comparer les formules et les garanties.
Comment négocier une assurance pour véhicule utilitaire ?
Les professionnels possédant une flotte d’au moins trois véhicules utilitaires ont la possibilité de payer moins cher leur assurance Auto. Une assurance flotte automobile peut ainsi être souscrite.
Elle couvre en un seul contrat plusieurs véhicules d’un même parc automobile appartenant à une société, une collectivité, voire à un particulier. Il faut toutefois noter que ce type de contrat ne prend pas en compte le coefficient réduction / majoration (CRM) que l’on appelle plus communément le Bonus / Malus. En l’absence de CRM, la cotisation est calculée à chaque échéance à partir d’un rapport annuel qui détermine l’ensemble des éventuels sinistres déclarés au cours des 12 derniers mois.
Il faut noter que les sinistres doivent être inscrits au Fichier national AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance). Ainsi, le montant de la prime est toujours fixé en fonction des sinistres responsables, mais aussi du profil du conducteur principal, secondaire ou occasionnel. Au moment de la souscription ou de son renouvellement, le contrat d’assurance flotte peut donc parfaitement être négocié entre l’assureur et l’assuré d’autant plus si le demandeur n’a pas un profil à risque.
Lors d’une négociation, la compagnie est susceptible de proposer des garanties supplémentaires, une assistance zéro kilomètre, voire l’absence de franchise pour l’ensemble de la flotte automobile de son client, à un tarif plus intéressant que si ce dernier optait pour des contrats séparés.
Autres dossiers
-
 Changer d'assurance auto : quelle procédure ?
Tout automobiliste doit assurer son véhicule au minimum, par la garantie responsabilité civile. Il arrive cependant que vous ne soyez pas satisfait de sa couverture, que ce soit parce qu’elle...
-
 Rouler sans assurance auto : quels risques, quelles conséquences ?
L’assurance auto est une obligation qui s’impose à tous les automobilistes en France. Le défaut d’assurance auto peut entrainer des risques énormes, mais également des sanctions...
-
 Peut-on assurer une voiture avec une carte grise barrée ?
Lors de l’achat d’un véhicule d’occasion, la carte grise du véhicule est barrée de manière à signifier qu’il a été vendu. Une carte grise barrée n’est donc plus valide et le nouveau...
-
 Assurance auto assistance 0 kilomètre : quels avantages ?
L’éventualité de tomber en panne sur la route des vacances ou sur le chemin du bureau est un cas à ne jamais exclure en tant qu’automobiliste. Mais si vous possédez une bonne assurance auto,...
-
 Assurer un véhicule sans avoir le permis : est-ce possible ?
Vous possédez une voiture alors que vous n’avez pas le permis ? Assurer son véhicule est une obligation, que vous la conduisiez ou non. La démarche de la souscription d’assurance peut...
-
 Assurance auto pour agent hospitalier : comparateur et devis
Les agents de la fonction publique ont toujours été privilégiés, que ce soit auprès des banques ou des assureurs. Leur profil rassure grâce à la pérennité de leur emploi, ce qui leur permet...
-
 Peut-on assurer une voiture sans carte grise ?
Il peut arriver qu’un automobiliste ait besoin d’assurer une voiture alors que celle-ci n’a pas de carte grise. C’est par exemple le cas lorsqu’il achète un véhicule d’occasion dont le...
-
 Assurance auto en urgence (moins de 24h00) : les solutions pour la trouver !
Il existe de nombreuses raisons qui poussent à vouloir trouver une assurance Auto avec prise d’effet du contrat sur le champ. L’adhésion immédiate est possible à condition de s’adresser au...
-
 Mon assureur a résilié mon assurance auto : comment en retrouver une nouvelle ?
Un assureur a le droit de résilier un contrat auto pour divers motifs. Ce qui rend parfois difficile la souscription d’un nouveau contrat auprès d’une autre compagnie. Heureusement, il existe...
-
 Prêt de voiture et assurance auto : quelle garantie choisir ?
Vous êtes-vous déjà demandé si vous aviez la possibilité de prêter votre véhicule à un tiers et continuer à bénéficier de vos garanties d’assurance auto ?Comparateur Assurance Auto !...


